¿Cuánto cuesta el seguro médico? Explicación de costos compartidos | hioscar Blog | Oscar
¿Cuánto cuesta el seguro médico? Explicación de costos compartidos
Los costos del seguro médico pueden ser confusos. A continuación, le indicamos qué atención puede esperar pagar y qué cubre su aseguradora.
Cómo funciona el seguro Seguro médico de Oscar
6 min read
Share article
Cuando se registra para obtener una membresía básica de gimnasio, paga una tarifa mensual para acceder a las instalaciones. Si bien el gimnasio puede actualizar sus máquinas y equipos de vez en cuando, básicamente brindan los mismos servicios por el mismo precio.
También paga una tarifa mensual por el seguro médico, pero ese no es el final de la historia. Cada plan de seguro incluye una variedad de componentes de costos diferentes que se suman a su gasto total anual en atención médica. Averiguar qué significa cada uno de estos componentes, cuánto paga por la atención y qué cubre su aseguradora puede ser un ejercicio frustrante.
Aquí en Oscar, pasamos mucho tiempo pensando en planes de salud. (Somos unos genios de los seguros). Pero nos damos cuenta de que la mayoría de la gente no lo hace. Estamos aquí para ayudarlo a comprender los costos del seguro médico para que la próxima vez que reciba una factura por correo o cambie de aseguradora, sepa por dónde empezar.
Componentes del costo del seguro médico
La mayoría de los planes de seguro médico se basan en 4 componentes clave de costos:
Prima: la tarifa mensual fija que le paga a su aseguradora para mantener su plan de seguro médico. (Básicamente, este es el pago de su suscripción de seguro).
Deducible: el monto en dólares que paga de su bolsillo por los servicios médicos antes de que su plan de salud comience a pagar la mayor parte de la atención. (Algunos planes cubren cierta atención antes de que alcance su deducible).
Desembolso máximo: el monto máximo que podría pagar por la atención médica cubierta en un año, además de sus primas.
Copagos y coseguro: los copagos son cantidades fijas en dólares (por ejemplo, $ 25) usted es responsable de pagar la atención médica, el equipo y las recetas. El coseguro es el monto que debe por un servicio de atención médica, calculado como un porcentaje del monto total (por ejemplo, 20%). Este dinero puede aplicarse a su deducible y a su máximo de desembolso directo personal.
Lo máximo que podría gastar potencialmente en atención médica durante el año es:
(costo de la prima x 12 meses) + (monto máximo de desembolso personal)
Nota importante: Todos estos componentes de costos y límites de gastos solo se aplican a costos de atención médica cubiertos. Para PPO y POS, esto incluye los servicios aprobados prestados por cualquier profesional médico. Para las HMO y EPO, su atención médica * debe * ser proporcionada por profesionales médicos que acepten su plan de seguro (por ejemplo, estén en la red de su plan). De lo contrario, será responsable de pagar esos costos médicos sin la ayuda de su aseguradora.
Un ejemplo del mundo real de costos compartidos del seguro médico en acción
Usemos un ejemplo del mundo real para mostrar cómo funciona el costo compartido del seguro médico. Digamos que un día sale de excursión por un sendero sin pavimentar y se arruina la rodilla al deslizarse por una ladera de grava.
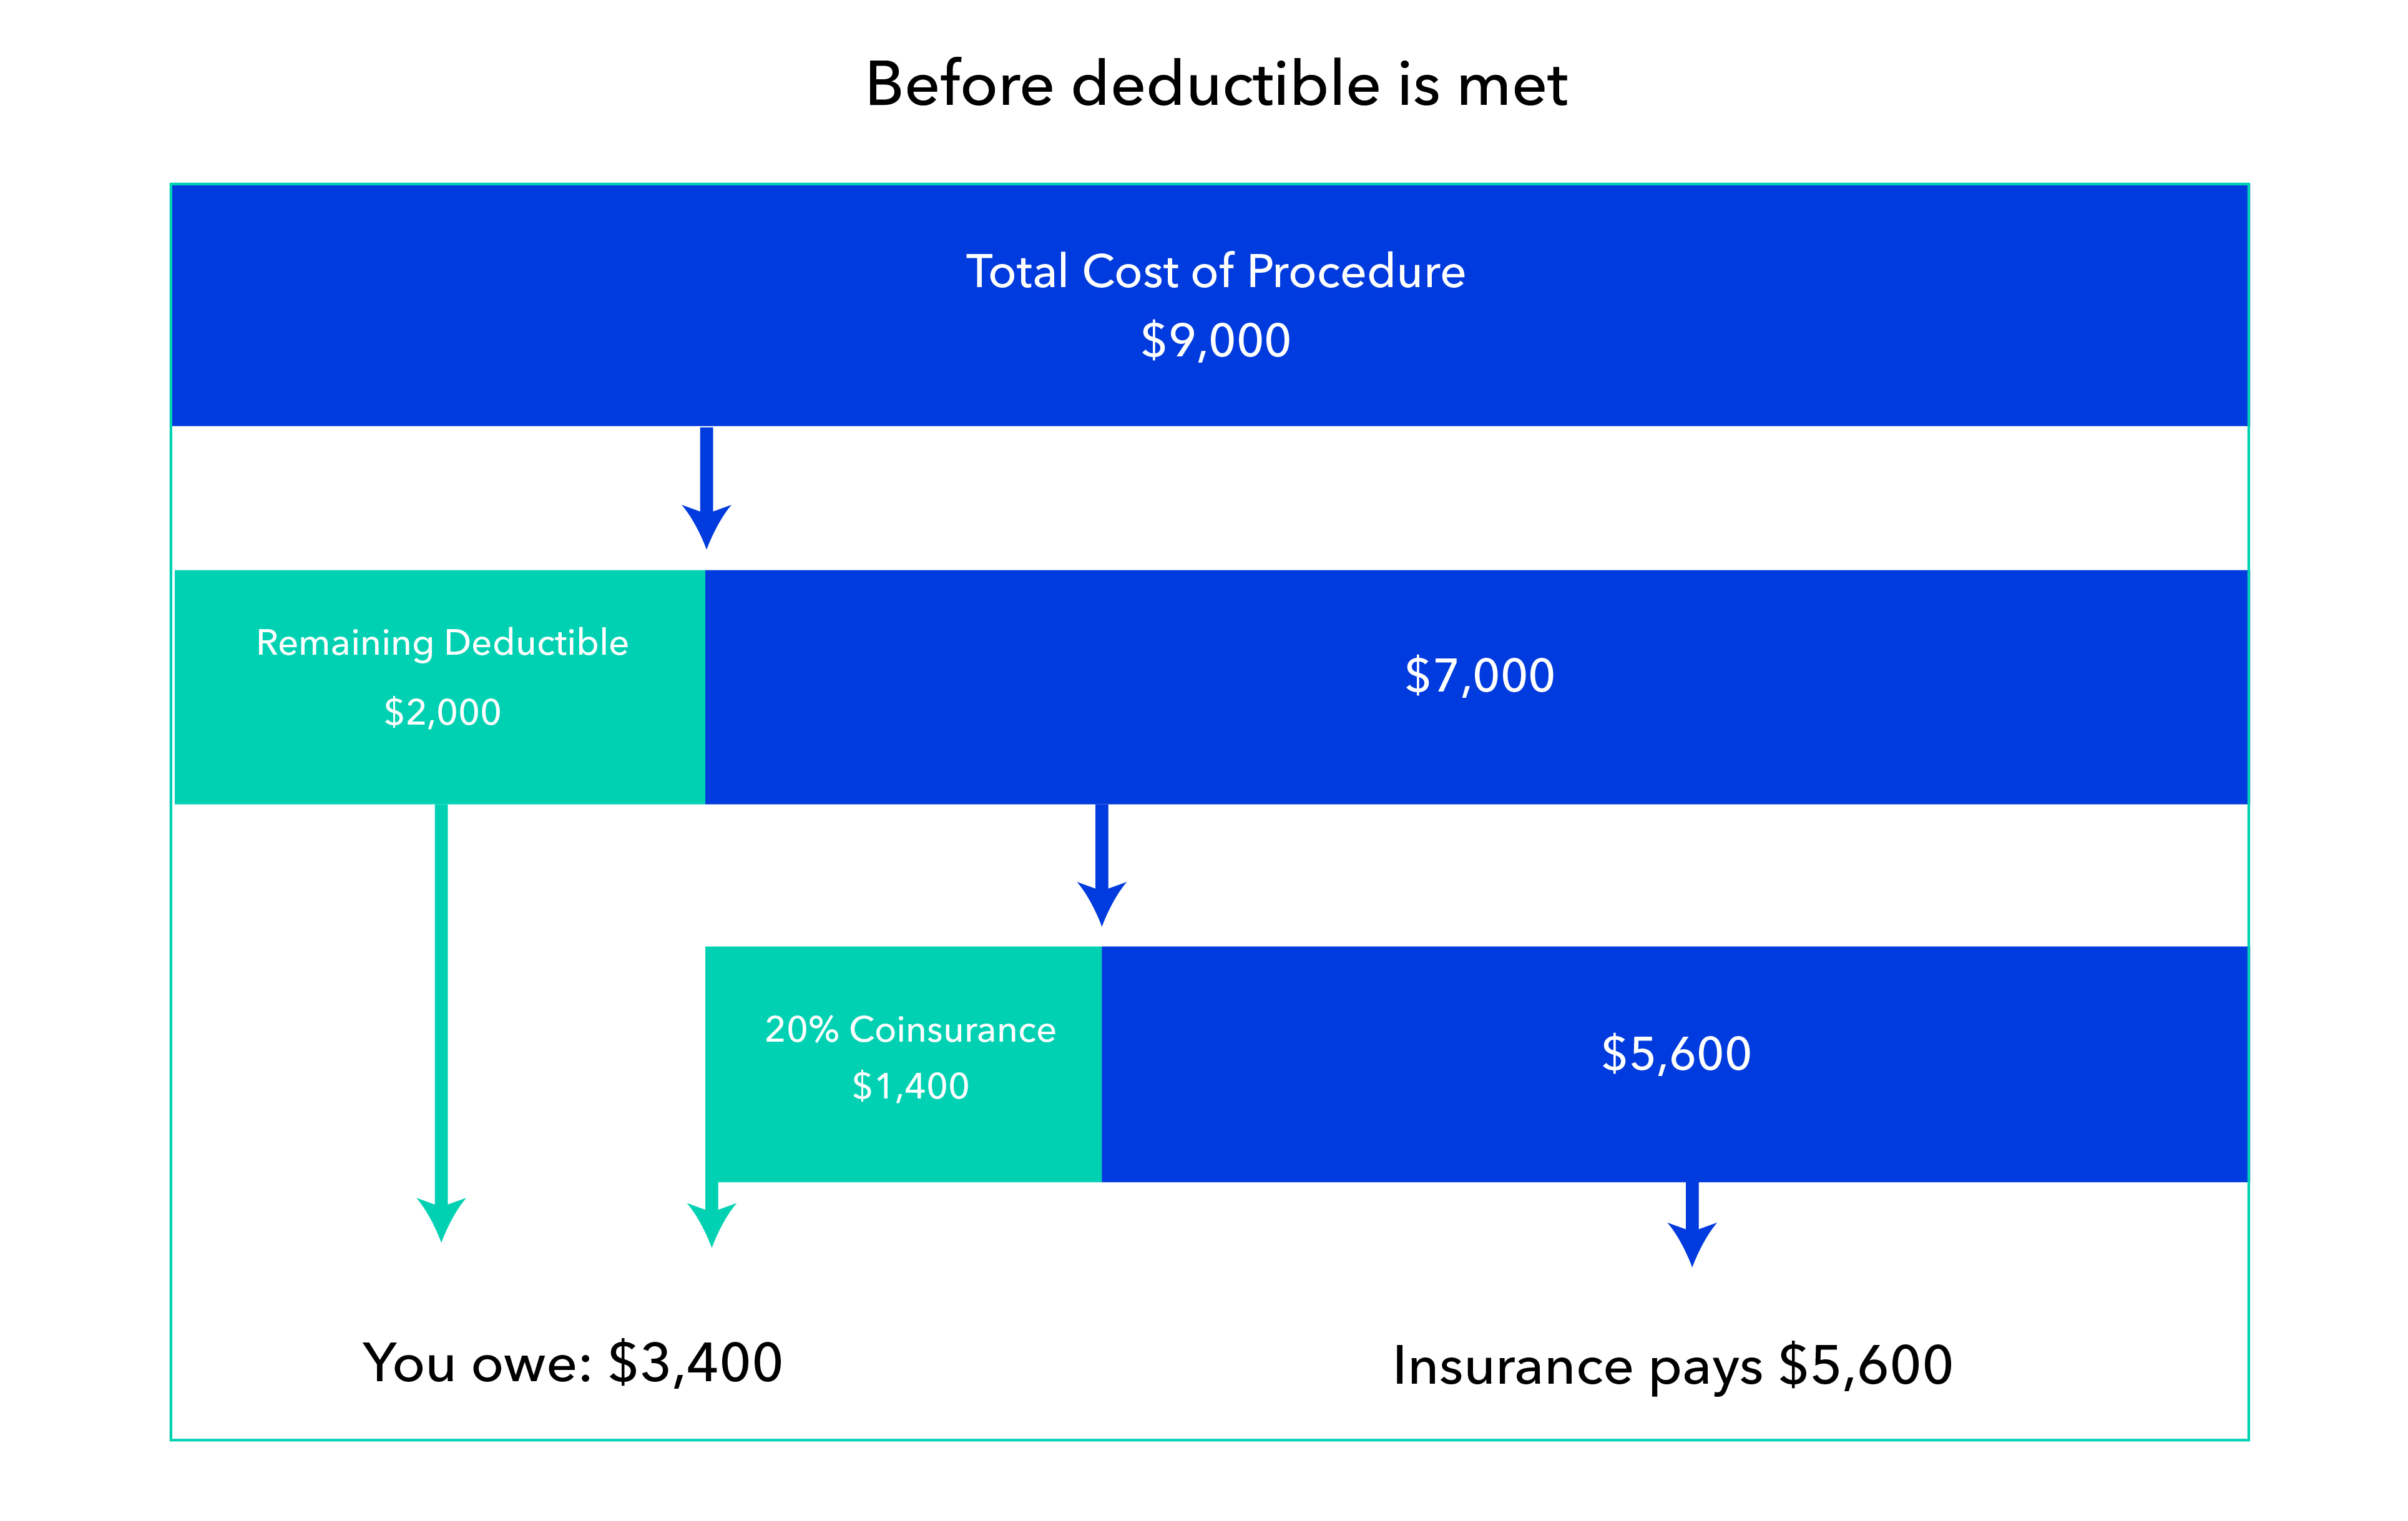
Cuando va al médico, ella lo examina y dice que necesita realizar una artroscopia de rodilla, un procedimiento que utiliza una cámara para mirar dentro de la rodilla, para diagnosticar el problema. Este procedimiento cuesta $ 9,000.
Su plan de seguro médico tiene un deducible de $ 2,000, una cantidad de coseguro del 20% y una cantidad máxima de desembolso directo de $ 5,000. Este es su primer gasto médico del año.
Por este procedimiento, debe:
$ 2,000 por su deducible.
Coseguro del 20% sobre la cantidad restante de $ 7,000, que equivale a $ 1,400.
Costo total: $ 3,400
Su aseguradora paga los $ 5,600 restantes por el procedimiento. ! BeforeDeductible
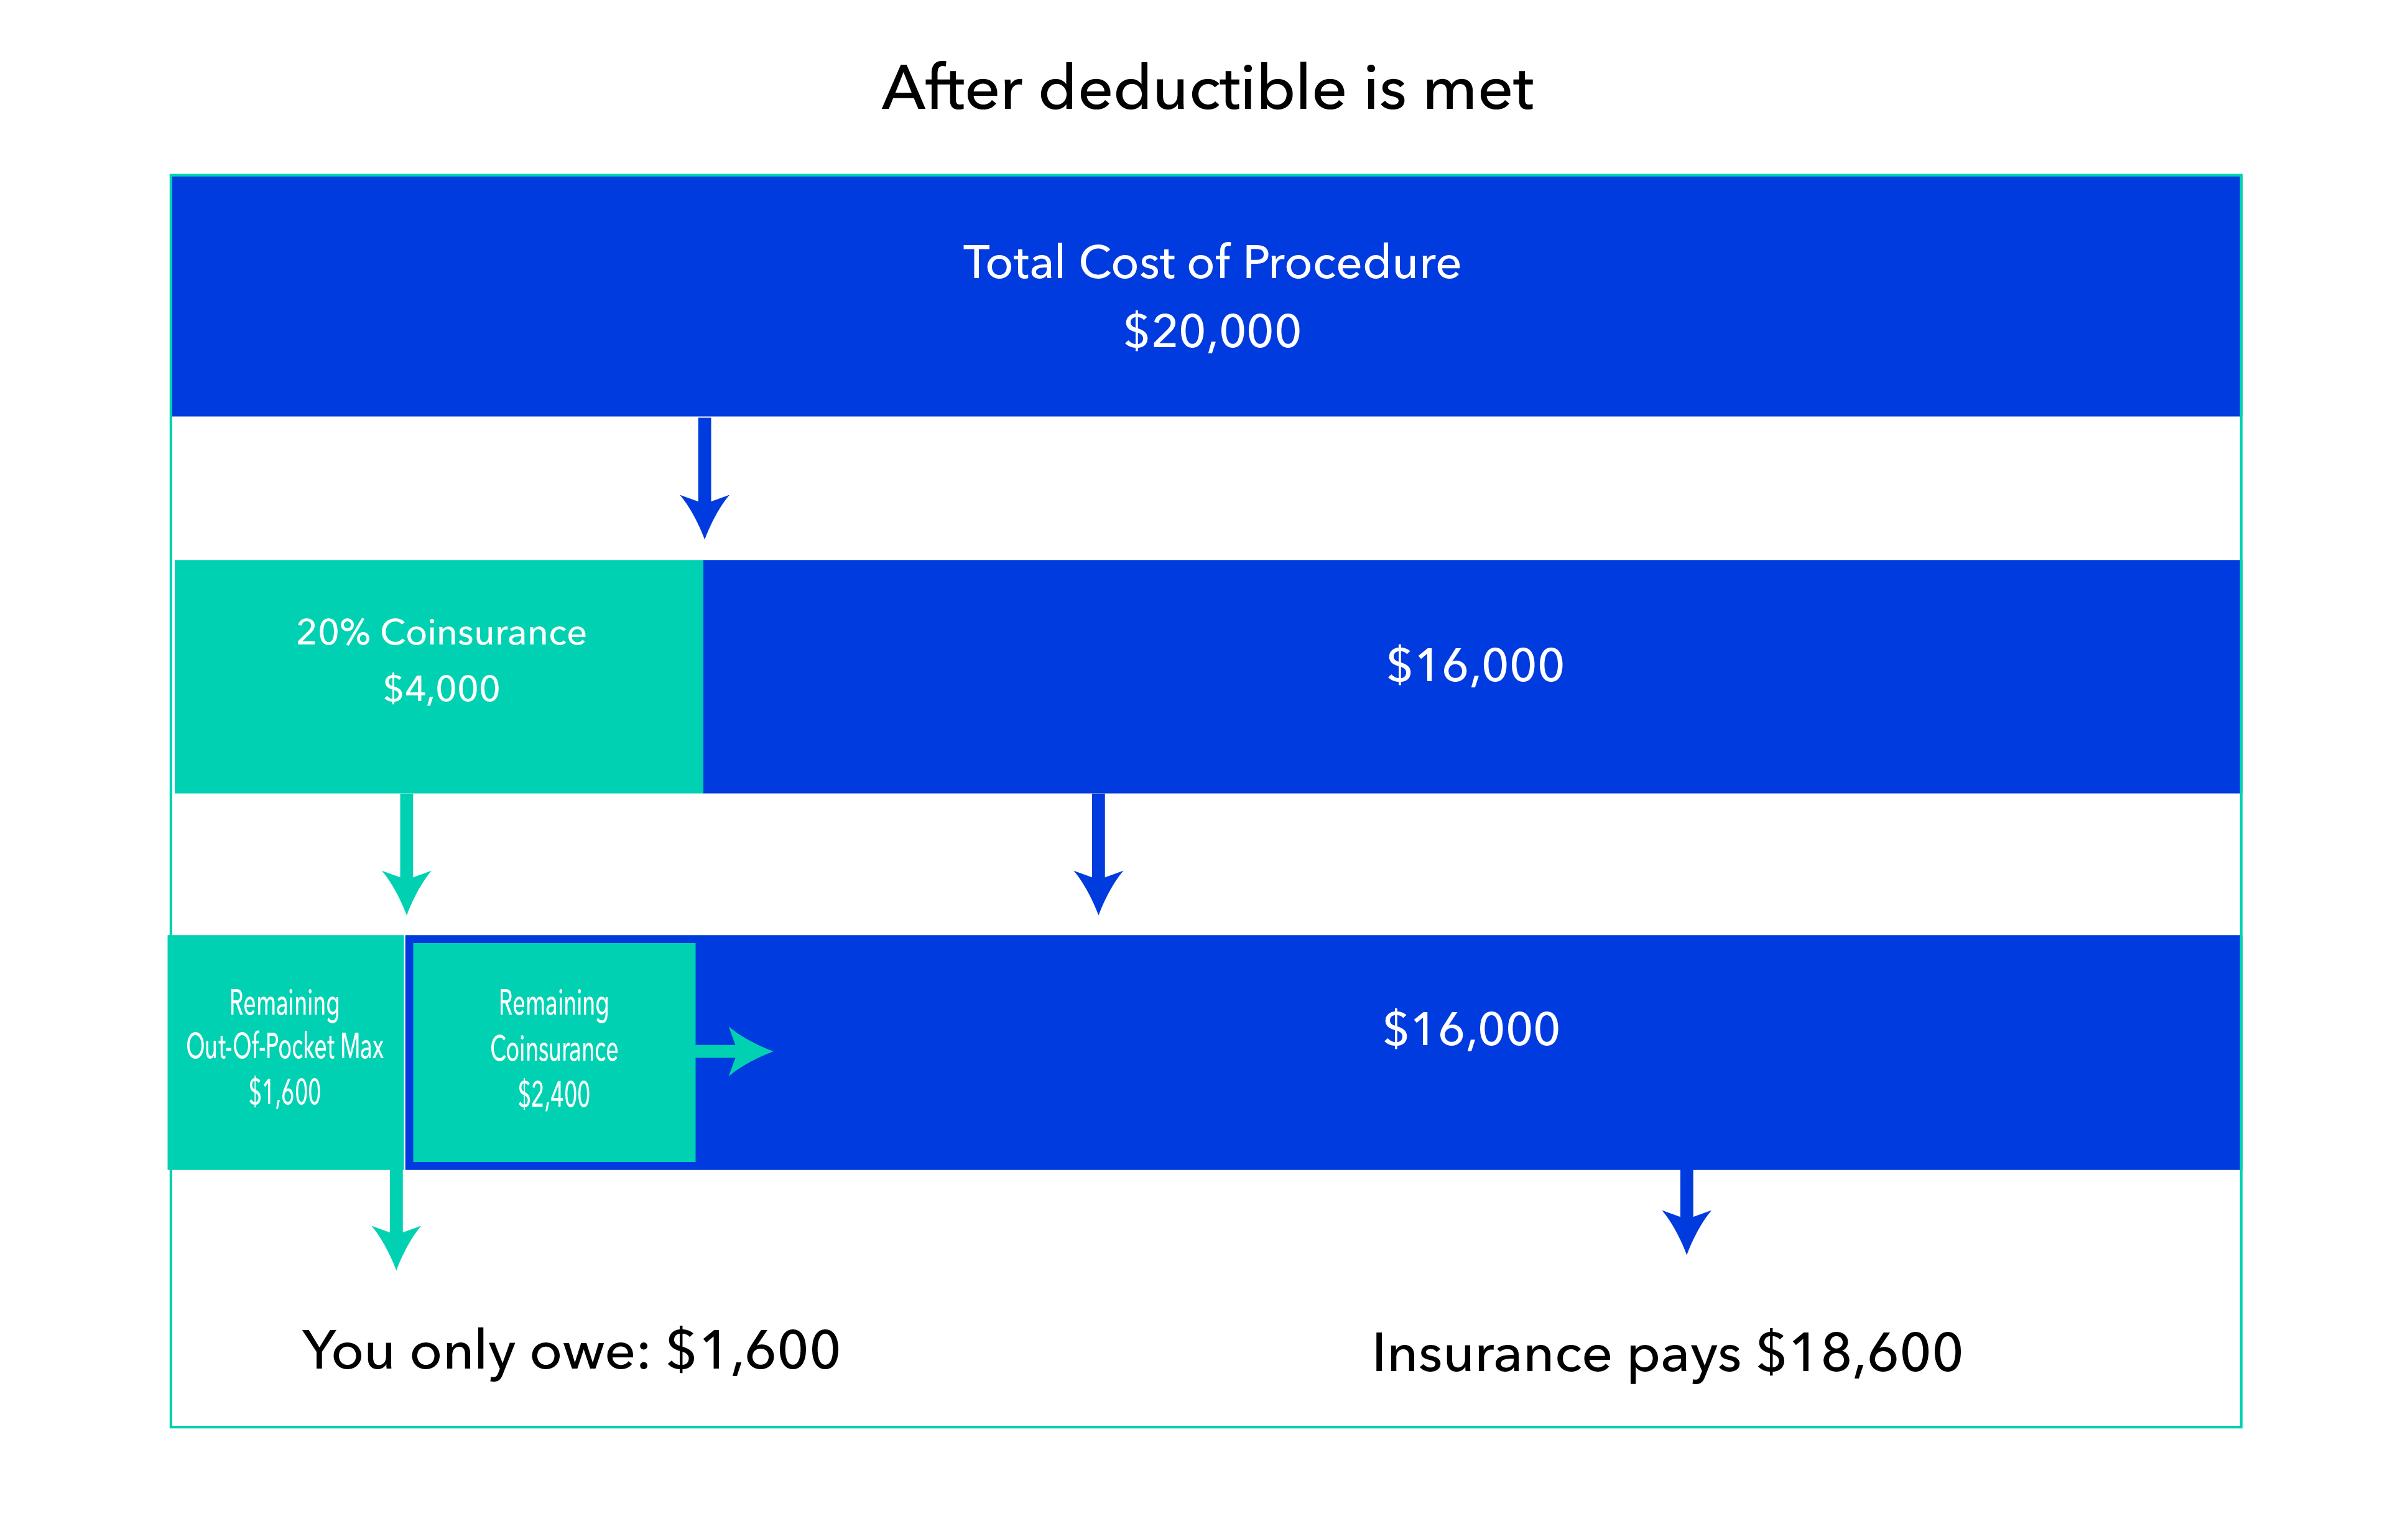
Según los resultados de su artroscopia, el médico decide que necesita una cirugía en la rodilla. (Qué fastidio.) El costo total de la cirugía es de $ 20,000.
Para la cirugía, ya ha alcanzado su deducible, por lo que debería:
Coseguro del 20% sobre $ 20,000, que equivale a $ 4000.
Sin embargo, dado que el desembolso máximo es de $ 5000 y ya pagó $ 3400 por la artoscopia, ¡solo paga $ 1,600! La aseguradora paga los $ 18,400 restantes por el procedimiento y pagará cualquier otro gasto médico cubierto que tenga durante el año. ! Después del deducible
Lo que pagan las aseguradoras de salud
El seguro médico es costoso, ya sea que solo pague sus primas mensuales o pague los medicamentos y la atención en curso. Pero hay un dato curioso que quizás no conozca: su aseguradora médica también paga mucho dinero por su atención médica.
Todas las aseguradoras están obligadas legalmente a obedecer la regla 80 / 20, que dice que deben gastar al menos el 80% del total de dólares de las primas pagando los costos de atención médica de sus miembros o en actividades de mejora de la calidad para mejorar los resultados de salud de sus miembros. Las compañías de seguros solo pueden gastar el 20% o menos de sus ganancias en costos administrativos, generales y de marketing.
El 80% + del dinero gastado en atención médica paga cosas como:
Cuidado preventivo Su aseguradora cubre el costo total de toda la atención preventiva (lo que significa que es totalmente gratis para usted). Esto incluye cosas como:
Otros servicios médicos Después de alcanzar su deducible, usted y su aseguradora generalmente compartirán los costos de los servicios de atención médica a través de copagos o coseguro hasta que alcance su desembolso máximo. Estos servicios incluyen:
Por ley, cualquier plan de seguro ofrecido bajo la Ley del Cuidado de Salud a Bajo Precio debe tener una división de costos predefinida entre la aseguradora y el consumidor según un estándar juego de gradas de metal. Cuanto menor sea su prima mensual, mayor será la responsabilidad de pagar de su bolsillo antes de que su plan de seguro cubra el resto de su atención; cuanto más alta sea su prima mensual, antes su plan comenzará a cubrir completamente sus costos médicos.
A continuación, se muestra un resumen del desglose de costos compartidos en cada nivel de metal:
Bronze: 40% consumidor, 60% aseguradora
Silver: 30% consumidor, 70% aseguradora
Gold: 20% consumidor, 80% aseguradora
Platino: 10% consumidor, 90% aseguradora
¿Qué configuración de costos compartidos es adecuada para usted? Todo se reduce a sus necesidades de atención médica anticipadas.
Si no tiene ninguna condición de salud crónica o toma medicamentos costosos, puede ahorrar dinero al optar por un plan Bronce o Plata. Si recibe atención regular para manejar un problema de salud, toma recetas costosas o anticipa un procedimiento importante, puede ahorrar dinero si opta por un plan Gold o Platinum.
La próxima vez que desee cambiar de seguro médico, tómese el tiempo para ejecutar algunos cálculos simples . ¡Podría terminar ahorrándole dinero!